2022年中国酶制剂行业重点企业对比分析 蔚蓝生物vs溢多利「图」
酶制剂行业作为生物制造领域的重要组成部分,在食品、饲料、纺织、洗涤、医药等多个领域发挥着关键作用。2022年,中国酶制剂市场竞争格局日趋激烈,蔚蓝生物和溢多利作为行业内的两家重点企业,在工业酶制剂研发、生产与销售方面各具特色。本文将从业务布局、研发投入、产品结构、财务表现及市场策略等维度对两者进行对比分析,以揭示其竞争态势与发展路径。
一、企业概况与业务布局
蔚蓝生物(股票代码:603739)以酶制剂、微生态制剂和动物保健为三大主营业务,其中酶制剂覆盖食品酶、饲料酶、工业酶等多个品类。公司依托微生物发酵技术平台,在工业酶制剂研发上持续投入,产品广泛应用于淀粉糖、烘焙、啤酒、纺织等领域。溢多利(股票代码:300381)则以生物酶制剂、甾体激素原料药和功能性饲料添加剂为核心,其酶制剂业务重点布局饲料酶、工业酶和食品酶,尤其在饲用酶制剂领域具有较强市场地位。从业务布局看,蔚蓝生物更强调多业务协同,而溢多利则聚焦于生物制造与医药的产业链延伸。
二、研发投入与创新能力
在工业酶制剂研发方面,蔚蓝生物2022年研发投入约1.2亿元,占营业收入比重约7%,建有国家企业技术中心、博士后科研工作站等平台,重点开发耐高温、宽pH适应性的工业酶及复合酶制剂。溢多利2022年研发投入约1.5亿元,占营收比重约6%,拥有省级企业技术中心和酶制剂工程研究中心,在基因工程菌构建、酶分子改造及高通量筛选方面积累深厚。两者研发投入规模相近,但蔚蓝生物更注重应用型研发与产品线扩展,溢多利则在底层菌种和酶蛋白工程上布局较早。
三、产品结构与市场应用
蔚蓝生物酶制剂产品涵盖淀粉酶、糖化酶、蛋白酶、脂肪酶、纤维素酶等,重点面向食品加工、纺织退浆、洗涤去污等工业场景,2022年酶制剂板块收入约8亿元,占总营收约45%。溢多利酶制剂以植酸酶、木聚糖酶、β-甘露聚糖酶、葡萄糖氧化酶等饲用酶为主,同时拓展工业用酶,2022年酶制剂板块收入约7亿元,占总营收约50%。在工业酶制剂研发方向上,蔚蓝生物侧重食品与纺织用酶的高效性,溢多利则突出饲料酶的成本优势与稳定性。
四、财务表现与盈利能力
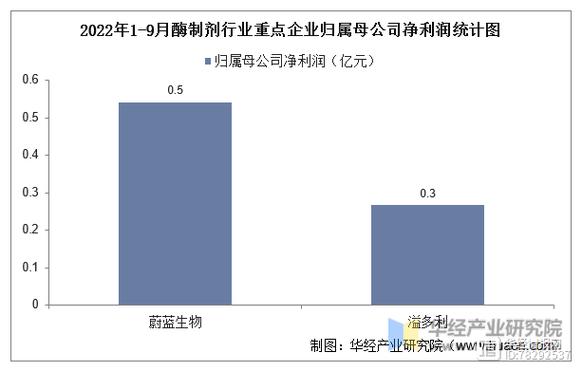
2022年,蔚蓝生物实现营业收入约17.8亿元,同比增长8%,归母净利润约1.5亿元;溢多利营业收入约14.3亿元,同比增长5%,归母净利润约1.1亿元。蔚蓝生物在营收规模和盈利能力上略占优势,主要得益于其多业务板块的均衡发展及工业酶制剂的高附加值。溢多利在饲用酶制剂领域保持较高毛利率,但受原料药业务波动影响,整体利润率略低。从酶制剂业务单独看,两家企业毛利率均维持在35%-40%区间,体现出工业酶制剂研发带来的技术溢价。
五、市场策略与发展前景
蔚蓝生物通过“酶制剂+微生态”组合方案,为下游客户提供定制化服务,并持续拓展海外市场;溢多利则加强与大型饲料集团合作,稳固饲用酶市场份额,同时推进工业酶在生物能源、造纸等新领域的应用。在工业酶制剂研发趋势上,两者均加大了对极端环境酶、复合酶系及绿色制造工艺的投入。随着环保政策趋严和生物制造需求增长,具备核心菌种技术和高通量筛选能力的企业将更具竞争力。
2022年蔚蓝生物与溢多利在酶制剂行业各有侧重:蔚蓝生物业务多元、工业酶应用面广,溢多利在饲用酶和底层研发上积淀较深。两者均重视工业酶制剂研发投入,但市场定位与产品策略的差异决定了不同的成长路径。在行业集中度提升和绿色生物制造的大背景下,两家企业有望通过技术创新和产业链延伸进一步巩固市场地位。
如若转载,请注明出处:http://www.kangyuan-collagen.com/product/1.html
更新时间:2026-11-01 21:47:16